Le crédit Expresso et les prêts personnels de Hello bank!, BoursoBank et Crédit Mutuel offrent différentes possibilités pour rechercher une mensualité adaptée à son budget. Mais aucune de ces banques ne peut être désignée comme celle qui offre systématiquement les mensualités les plus faibles. Le résultat dépend du montant emprunté, de la durée de remboursement, du taux et des conditions accordées.
Pour trouver un crédit conso avec de petites mensualités, il faut donc examiner les offres disponibles, puis comparer plusieurs simulations à paramètres identiques. Une échéance moins élevée n’est pas nécessairement synonyme de crédit moins coûteux.
Quelles banques comparer pour obtenir de petites mensualités ?
Plusieurs établissements français proposent des prêts personnels dont les durées et les modalités peuvent convenir à un emprunteur souhaitant limiter ses échéances. Voici quatre offres à examiner, sans classement tarifaire.
| Banque | Crédit proposé | Durée annoncée | Particularité utile |
|---|---|---|---|
| SG | Crédit Expresso | 12 à 84 mois | Simulation par mensualité cible et options de remboursement |
| Hello bank! | Prêt personnel | 4 à 108 mois | Large amplitude de durées annoncées |
| BoursoBank | Prêt personnel | Jusqu’à 60, 72 ou 120 mois selon le projet | Durée maximale différente pour les projets personnels, véhicules et travaux |
| Crédit Mutuel | Prêt Multiprojets | Jusqu’à 60 mois dans l’offre documentée | Échéances généralement constantes et simulation personnalisée |
Ces durées ne garantissent pas l’obtention du crédit. Pour présélectionner une offre, Expresso permet de commencer par une mensualité cible et d’examiner une modulation contractuelle ; Hello bank! propose d’étudier des remboursements pouvant aller jusqu’à 108 mois ; BoursoBank distingue les durées selon le projet et exige notamment trois mois d’ancienneté de compte ; Crédit Mutuel permet aussi de simuler une échéance souhaitée sur un prêt amortissable. Ces caractéristiques orientent la recherche, mais ne prouvent ni le TAEG ni la mensualité la plus faible.
En quoi les offres de ces quatre banques diffèrent-elles ?
Au-delà des durées affichées, les possibilités de simulation, les conditions d’accès et la souplesse du remboursement méritent d’être examinées.
Expresso : une durée étendue et des options de remboursement
Le crédit Expresso présenté par SG permet de financer un projet à partir de 1 000 €, avec un remboursement prévu sur 12 à 84 mois. Le simulateur désigne Franfinance SA comme prêteur contractuel, distinct de la marque qui présente l’offre. Cette amplitude offre plusieurs possibilités pour adapter le montant des échéances au capital emprunté.
Son simulateur permet notamment de partir d’une mensualité cible et d’une durée choisie afin d’estimer le montant susceptible d’être financé. L’intérêt de cette méthode est de définir d’abord ce que le budget mensuel peut supporter, plutôt que de rechercher uniquement le capital maximal empruntable.
Le contrat prévoit aussi une possibilité de modulation des mensualités à partir du quatrième mois, une fois par an et trois fois au maximum pendant le crédit. Chaque modification reste soumise aux conditions contractuelles, notamment concernant l’allongement de la durée. Des frais de modification figurent dans la documentation tarifaire ; cette opération ne doit donc pas être considérée comme automatiquement gratuite.
Cette modulation reste soumise à acceptation : elle ne garantit pas une réduction de l’échéance à tout moment. Abaisser durablement la mensualité en allongeant le remboursement peut aussi augmenter le coût total du crédit, contrairement à un simple report ponctuel d’échéance.
Hello bank!, BoursoBank et Crédit Mutuel : des durées et critères différents
Hello bank! annonce un prêt personnel de 1 000 à 75 000 €, remboursable sur 4 à 108 mois. L’emprunteur peut ainsi examiner différentes durées, sous réserve des conditions de l’offre et de l’acceptation de son dossier. Une durée longue peut faciliter la recherche d’une échéance réduite, mais son coût total doit être vérifié.
BoursoBank distingue les financements selon leur destination. Certaines demandes personnelles peuvent être étalées sur 60 mois, certains financements automobiles sur 72 mois et certains travaux sur 120 mois. Il serait donc trompeur d’appliquer la durée maximale des travaux à tous les crédits personnels. La banque prévoit également des critères d’accès, notamment une ancienneté minimale de compte de trois mois.
Crédit Mutuel propose un prêt Multiprojets amortissable, avec des mensualités généralement constantes. Son simulateur permet d’examiner un financement à partir du montant recherché ou de l’échéance souhaitée. L’option Modulconso prévoit, sous conditions contractuelles, le report d’un ou deux mois d’échéances par an : ce n’est pas une baisse durable de mensualité. L’offre documentée annonce également un remboursement anticipé sans frais lorsque les remboursements cumulés restent inférieurs à 10 000 € sur douze mois glissants.
Concernant la souplesse après souscription, SG prévoit également, pour Expresso et sous conditions, le report d’une à trois échéances par an. Les demandes doivent être espacées d’au moins trois mois. Ce report allonge la durée du prêt sans diminuer automatiquement les échéances suivantes : l’absence de frais de report annoncée ne signifie pas nécessairement absence de coût financier supplémentaire. L’offre prévoit aussi le remboursement anticipé partiel ou total sans frais.
Combien peut représenter une petite mensualité en pratique ?
Un exemple commercial permet de mieux comprendre les montants qui composent une offre de crédit.
Pour sa campagne valable du 22 octobre au 3 décembre 2026, Hello bank! présente un prêt de 12 000 € sur 48 mois, avec un TAEG fixe de 4,60 % et 48 mensualités de 273,70 € hors assurance facultative. Le montant total dû annoncé est de 13 137,35 €.
Une assurance facultative est également proposée dans cet exemple pour 8,04 € par mois, soit 385,92 € sur l’ensemble du remboursement. Si elle est souscrite aux conditions présentées, le paiement mensuel passe donc de 273,70 € à 281,74 €.
La différence peut paraître limitée sur une échéance, mais elle mérite d’être prise en compte pour estimer les dépenses mensuelles et le coût global.
Cet exemple est soumis aux conditions commerciales de la période indiquée, à l’éligibilité du demandeur et à l’acceptation de BNP Paribas. Il ne constitue ni une proposition garantie pour tous les emprunteurs ni la preuve que Hello bank! présente la mensualité la plus faible du marché.
Pourquoi une mensualité plus basse peut-elle coûter plus cher ?
La durée de remboursement est un levier important pour réduire une mensualité. À capital et taux débiteur identiques, étaler les paiements sur davantage de mois diminue généralement la somme à verser à chaque échéance. En contrepartie, le capital reste plus longtemps soumis aux intérêts.
Prenons un exemple purement hypothétique : un prêt amortissable de 10 000 € au taux débiteur annuel fixe de 6 %, sans assurance ni frais supplémentaires. Le taux mensuel utilisé est de 0,5 %. La mensualité se calcule à partir du capital, du taux mensuel et du nombre d’échéances selon la formule M = P × r / (1 − (1 + r)−n).
| Durée | Mensualité approximative | Intérêts totaux approximatifs |
|---|---|---|
| 24 mois | 443,21 € | 637 € |
| 48 mois | 234,85 € | 1 273 € |
Dans cette simulation théorique, passer de 24 à 48 mois réduit la mensualité de plus de 200 €, mais les intérêts totaux sont presque doublés. La comparaison illustre une conséquence de l’allongement du remboursement, sans représenter une offre bancaire ni un taux commercial disponible.
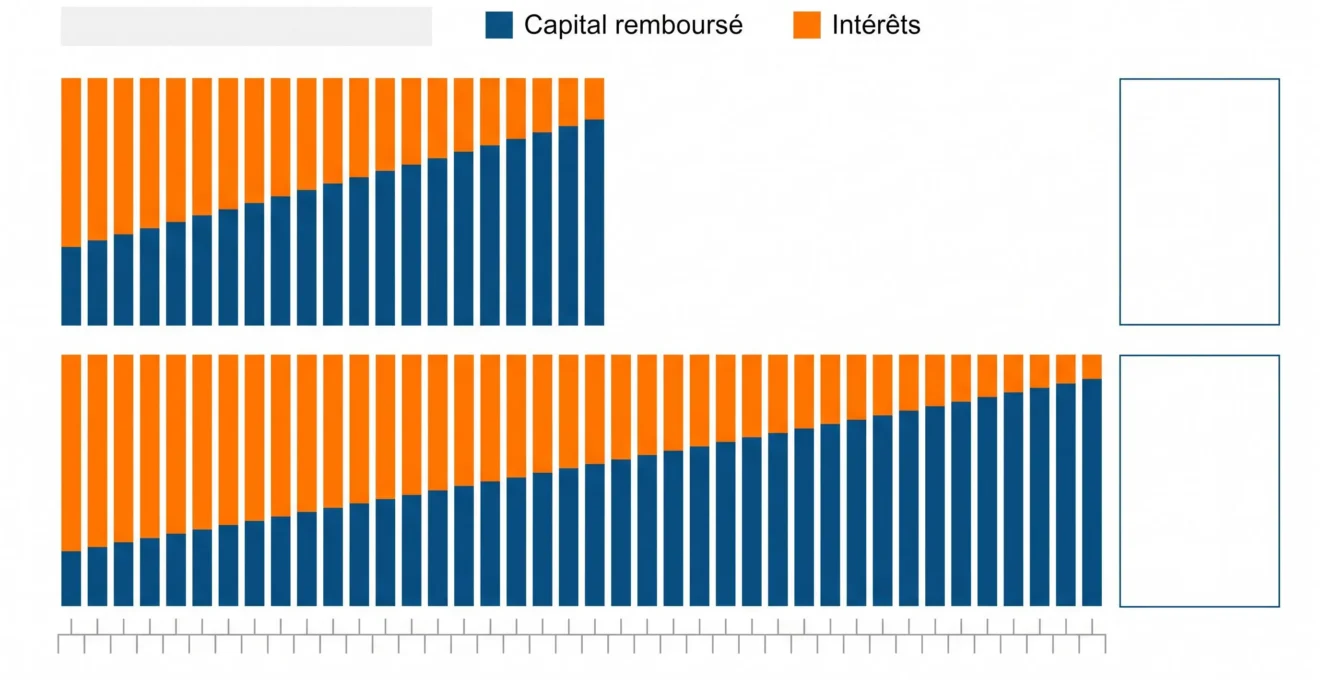
Dans un financement réel, les taux, les frais et les conditions d’assurance peuvent également varier avec la durée. La bonne décision consiste donc à rechercher une mensualité supportable tout en limitant, autant que possible, le montant total à rembourser.
Comment comparer deux crédits sans se tromper ?
Deux décisions se suivent. Il faut d’abord tester plusieurs durées pour trouver une échéance supportable sans accepter un coût total excessif. Ensuite, pour départager les banques, les propositions doivent porter sur le même capital, la même durée et le même type de projet : comparer seulement les mensualités affichées peut masquer une offre plus coûteuse.
Le taux annuel effectif global (TAEG) constitue un indicateur central. Il comprend les intérêts et les frais obligatoires nécessaires à l’obtention du crédit, notamment les frais de dossier et l’assurance lorsqu’elle est exigée. Le ministère de l’Économie détaille le fonctionnement du TAEG et les éléments inclus dans son calcul.
Une assurance facultative n’est pas automatiquement comprise dans un TAEG annoncé hors assurance. Pour savoir ce qui sera effectivement prélevé chaque mois, il faut donc examiner séparément la mensualité de crédit et l’éventuelle cotisation d’assurance.
Une comparaison utile peut suivre quatre étapes :
- Fixer un capital identique pour toutes les demandes de simulation.
- Choisir la même durée et vérifier que chaque banque la propose pour le projet concerné.
- Comparer les TAEG, les mensualités et les montants totaux dus en tenant compte des frais obligatoires et des assurances.
- Examiner les conditions contractuelles : report, modulation, remboursement anticipé et conséquences financières éventuelles.
Avant la signature, les informations précontractuelles du prêt personnel permettent notamment de retrouver la durée, les échéances, le TAEG et le montant total dû. Elles doivent être examinées plutôt que de se fier uniquement à un résultat de simulateur.
Quelles conditions peuvent modifier l’offre réellement accessible ?
Le montant et la durée souhaités ne suffisent pas à déterminer les conditions d’un crédit. Le prêteur examine également la solvabilité du demandeur, notamment ses revenus et ses charges, afin d’apprécier sa capacité de remboursement. Une mensualité calculée en ligne ne vaut donc pas acceptation définitive du dossier.
Le projet et le profil peuvent aussi orienter vers des financements particuliers. Certaines offres s’adressent, par exemple, aux jeunes actifs de 18 à 29 ans ou aux agents du secteur public. Leur existence ne signifie pas qu’elles présentent systématiquement les taux les plus faibles.
Il faut également distinguer le prêt personnel amortissable, dont les remboursements suivent un échéancier défini, du crédit renouvelable, qui repose sur une réserve d’argent reconstituable et d’autres modalités de remboursement. Comparer directement leurs échéances sans examiner le fonctionnement du contrat peut être trompeur.
Avant de retenir une échéance, il est préférable de vérifier qu’elle laisse suffisamment de place aux dépenses courantes et aux imprévus, sans s’appuyer uniquement sur la somme que la banque serait prête à financer.
Quelle banque choisir pour alléger ses échéances ?
Aucune banque ne peut être désignée comme systématiquement la moins chère. Parmi SG, Hello bank!, BoursoBank et Crédit Mutuel, éliminez d’abord les offres dont la durée, le projet admis ou les conditions d’accès ne conviennent pas. Comparez ensuite les propositions restantes à paramètres identiques. Si plusieurs échéances tiennent dans votre budget, privilégiez le coût total et les conditions de remboursement les plus adaptés, assurance comprise. Une mensualité plus faible n’est un avantage que si elle préserve les dépenses essentielles sans rendre le crédit inutilement coûteux.